En Italia hay una ley específica sobre las criptomonedas que entró en vigor hace dos años, pero algunos puntos aún no están del todo claros. Uno de estos se refería al cálculo de los impuestos sobre los pagos crypto, porque la ley no lo especificaba de manera explícita, evidente y claramente comprensible.
Este punto fue aclarado ayer por el mismo gobierno italiano, con una respuesta oficial a una interpelación del honorable Giulio Centemero.
Índice
Los impuestos sobre las plusvalías de pagos en crypto en Italia
Las cuestiones en realidad eran dos, aunque a decir verdad las conclusiones a las que llegó el gobierno podían ser deducidas bastante claramente por cualquiera juntando las varias leyes italianas.
La primera se refería a la eventual imposición de los pagos crypto, incluso en ausencia de plusvalías.
La segunda, en cambio, se refería a la imposición de las eventuales plusvalías derivadas de pagos crypto.
En ambos casos, el gobierno ha confirmado lo que en realidad ya se sabía: en Italia no se aplica ningún impuesto a los pagos en criptomonedas por sí mismos, sino solo a las eventuales plusvalías que se pueden generar cuando se realiza un pago en criptomonedas.
El gobierno escribe:
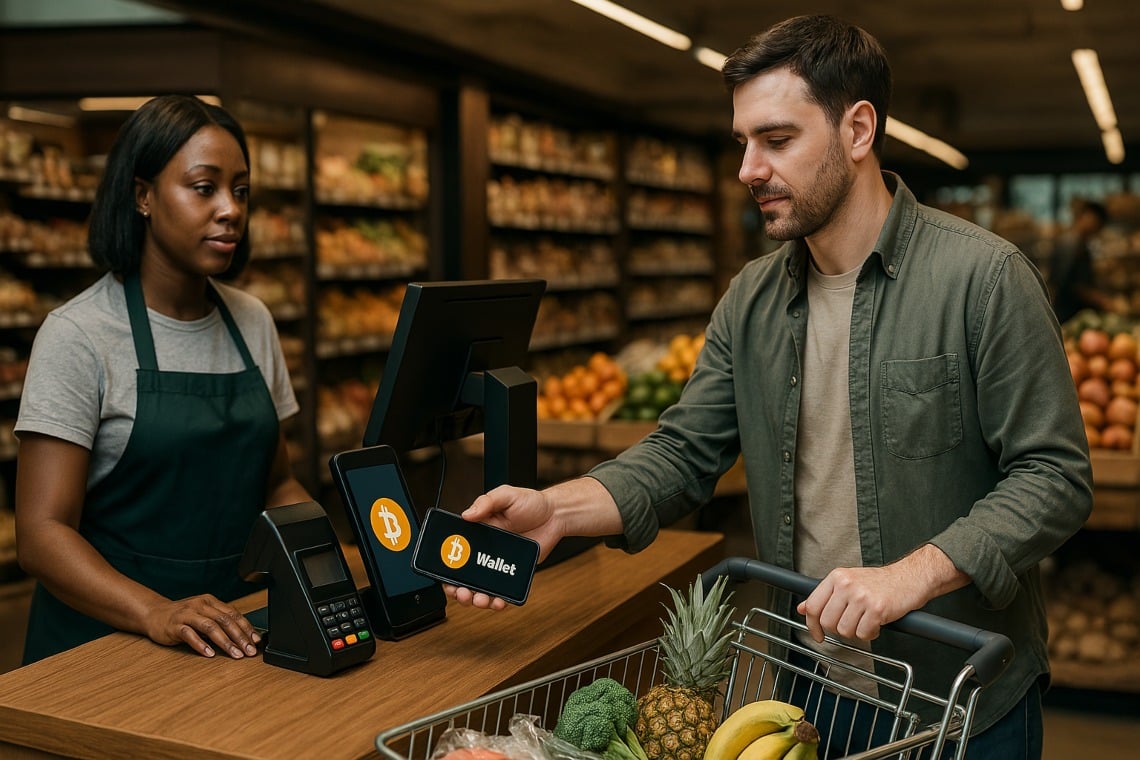
«La simple compra de bienes y servicios mediante criptomoneda, tras la cual no hay realización de ninguna ganancia, no entraría en un supuesto imponible».
Las plusvalías en los pagos crypto
La cuestión clave en este caso es, por lo tanto, solo la relacionada con la eventual realización de plusvalías.
La respuesta del gobierno cita precisamente la ley crypto aprobada en Italia a finales de 2022 y que entró en vigor en 2023, según la cual en caso de permuta de crypto-actividades con otros bienes la diferencia entre la contraprestación recibida y el valor fiscal contribuye a la formación del ingreso.
En otras palabras, esto significa que cuando se utilizan las criptomonedas para pagar la compra de un bien, y por lo tanto se verifica la condición del intercambio de criptoactivos con otros bienes, el evento es fiscalmente relevante.
Siendo fiscalmente relevante, en caso de realización de plusvalías estas son gravables, específicamente al 26% que sin embargo a partir del primero de enero de 2026 se llevará al 33%.
Para calcular las plusvalías en caso de uso de criptomonedas para pagar la compra de bienes y servicios, es necesario restar al valor en euros de los bienes adquiridos el costo de adquisición de las criptomonedas, es decir, calcular la ganancia, partiendo del concepto de que recibir bienes o servicios pagando en criptomonedas es un evento fiscalmente relevante.
Por lo tanto, si el valor en euros de los bienes comprados es igual o inferior al costo de adquisición de las crypto utilizadas para el pago, no se realizan plusvalías, y por lo tanto no se activa la tributación.
Los eventos fiscalmente relevantes
Es importante señalar que la ley italiana especifica que, sin embargo, no son fiscalmente relevantes los intercambios entre criptomonedas que tienen iguales características y funciones.
Por lo tanto, si se usa una criptomoneda, como por ejemplo Bitcoin, para comprar otra criptomoneda similar, como por ejemplo Ethereum, el evento no se considera fiscalmente relevante según la ley italiana. Esto significa que las eventuales plusvalías no están gravadas.
Si en cambio se vende una criptomoneda, como Bitcoin, Ethereum, o similares, para cobrar stablecoin redimibles en fiat, como por ejemplo USDC, se activa la imposición de las eventuales plusvalías realizadas. Este criterio se aplica también a la compra de bienes o servicios con pago en crypto.
El problema radica en el hecho de que si se utilizan criptomonedas como Bitcoin o Ethereum para comprar bienes y servicios, el costo de compra a restar del valor de los bienes adquiridos para el cálculo de las eventuales plusvalías debe remontarse al primer momento en que se compraron criptomonedas pagando con activos que tienen diferentes características y funciones.
Esto conlleva una notable dificultad en el cálculo de las eventuales plusvalías si se han realizado muchas operaciones.
Por ejemplo, si se paga un bien o un servicio en DAI, que no es considerada una stablecoin sino un token referenciado a activos con características similares a las criptomonedas, el cálculo de las eventuales plusvalías se complica si los DAI no han sido adquiridos en moneda fiat o stablecoin, sino por ejemplo a través de una venta de ETH. Y si la compra previa de ETH se hubiera realizado con un pago en BTC, la cosa se complica aún más.
En este caso específico, se debería remontar al primer compra de criptomonedas realizado en fiat o stablecoin, u otros activos con características y funciones diferentes respecto a estas criptomonedas, y hacer todos los cálculos. Resulta ser tan complicado que se sugiere encarecidamente en estos casos utilizar los software adecuados que han sido diseñados para este tipo de operaciones.
Todo esto de hecho favorece la venta de criptomonedas en stablecoin, antes de proceder a compras de bienes o servicios pagados en crypto, porque proceder de esta manera simplifica los cálculos de los software.