Una reciente decisión judicial en Australia con respecto al Bitcoin podría revolucionar la forma en que las criptovalute son gravadas en el país, abriendo el camino a reembolsos fiscales por un valor estimado de 640 millones de dólares.
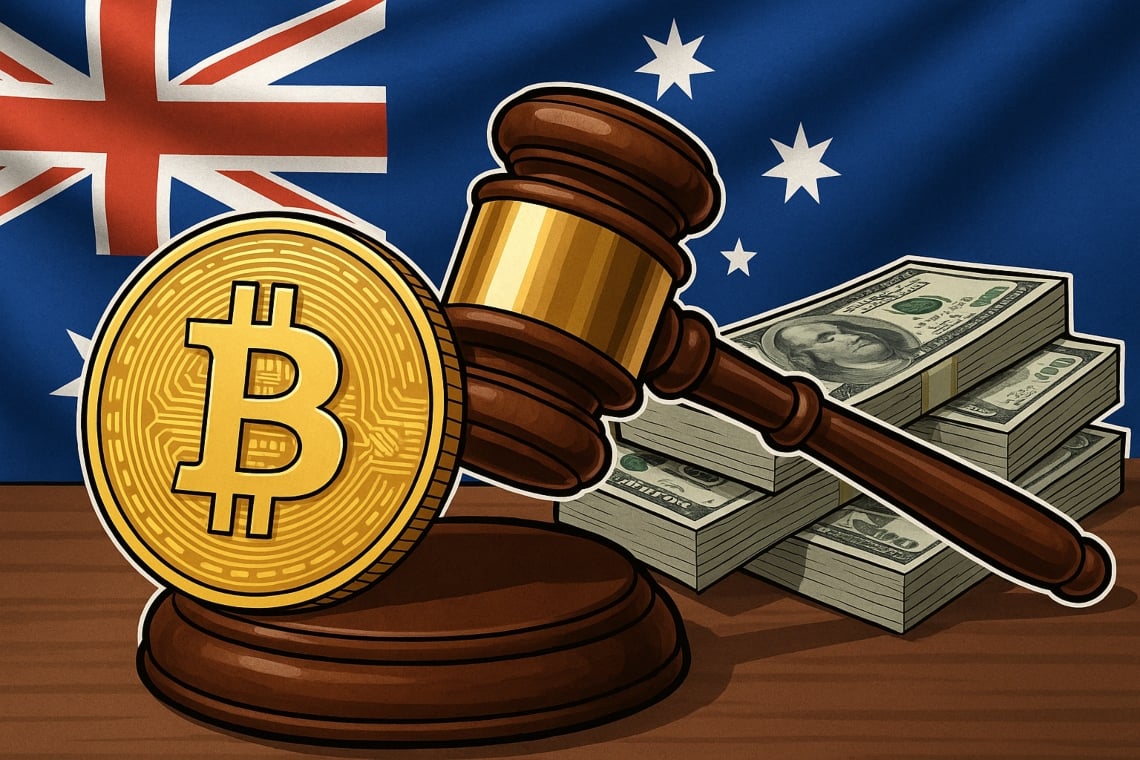
El núcleo de la cuestión es una sentencia que redefine el Bitcoin no más como un bien imponible, sino como una verdadera forma de dinero.
Índice
Bitcoin como dinero, no como propiedad: las nuevas decisiones de Australia y los posibles reembolsos
El 19 de mayo, el Australian Financial Review informó una noticia que podría tener implicaciones profundas para el sistema fiscal australiano.
En un procedimiento penal que involucra al agente federal William Wheatley, acusado de haber sustraído 81,6 Bitcoin en 2019, el juez Michael O’Connell de la Corte de Victoria ha establecido que el Bitcoin debe ser considerado dinero, y no una propiedad.
En la época del robo, los Bitcoin tenían un valor total de aproximadamente 492.000 dólares. Hoy, con el aumento del valor de mercado, esos tokens valen más de 13 millones de dólares.
Pero el verdadero impacto de la sentencia no se refiere solo al caso penal. La decisión del juez podría de hecho constituir un precedente legal capaz de modificar radicalmente el enfoque fiscal de Australia hacia las criptomonedas.
La posición expresada por el juez O’Connell representa una clara desviación respecto a la línea oficial seguida hasta ahora por el Australian Taxation Office (ATO).
Desde 2014, la ATO ha clasificado las criptomonedas como bienes sujetos al Impuesto sobre las Ganancias de Capital (CGT), es decir, el impuesto sobre las plusvalías.
Según esta normativa, cada transacción que implica la cesión de Bitcoin – ya sea una venta por moneda fiat, un intercambio con otra criptomoneda o una compra de bienes y servicios – se considera un evento fiscal.
Sin embargo, según la nueva interpretación, el Bitcoin no debería ser tratado como un activo, como ocurre con acciones, oro o valute estere, sino como dinero.
Esto lo colocaría fuera del ámbito de la CGT, con consecuencias potencialmente disruptivas para el sistema fiscal.
El abogado fiscal Adrian Cartland, entrevistado por el AFR, definió la sentencia como un punto de inflexión: “Cambia totalmente la posición actual del ATO”.
Según Cartland, si la decisión fuera confirmada en los grados sucesivos de juicio, podría abrir el camino a reembolsos fiscales por un total de 1 mil millones de dólares australianos, equivalentes a aproximadamente 640 millones de dólares estadounidenses.
L’ATO se toma su tiempo: ninguna cifra oficial
Cartland ha explicado que, si el Bitcoin es considerado dinero australiano, entonces “no es un activo CGT. Por lo tanto, las adquisiciones y las cesiones de Bitcoin no tienen consecuencias fiscales”.
En otras palabras, quien haya pagado impuestos sobre las plusvalías derivadas de transacciones en Bitcoin podría tener derecho a un reembolso.
A pesar del entusiasmo de algunos expertos del sector, la Australian Taxation Office ha mantenido una posición prudente.
La entidad ha declarado que no existen cifras oficiales que confirmen la cantidad de los potenciales reembolsos, en caso de que la sentencia efectivamente cambie la forma en que el Bitcoin es gravado en Australia.
El caso, aunque haya surgido en un contexto penal, podría por lo tanto tener repercusiones sistémicas en el tratamiento fiscal de las criptomonedas.
Si el Bitcoin fuera reconocido como moneda legal o de todos modos como medio de intercambio, todo el marco normativo construido en los últimos diez años por el ATO podría ser cuestionado.
La sentencia del juez O’Connell no representa solo una interpretación innovadora, sino también un potencial precedente legal que podría ser invocado en otros casos similares.
En un sector en continua evolución como el de las criptomonedas, las decisiones judiciales adquieren un peso aún mayor, especialmente en ausencia de una regulación clara y uniforme.
El hecho de que un tribunal haya comparado el Bitcoin con los dólares australianos, en lugar de con bienes como el oro o las acciones, podría marcar el inicio de una nueva era normativa.

Sin embargo, para que esta interpretación se vuelva vinculante, será necesario esperar el resultado de eventuales apelaciones y, probablemente, una intervención legislativa que aclare definitivamente la naturaleza jurídica de las criptomonedas.
Un escenario en evolución
Mientras tanto, el sector de las criptomonedas en Australia observa con atención. Los inversores, los asesores fiscales y las empresas del sector están evaluando las implicaciones prácticas de la sentencia.
Si se confirma, la decisión podría no solo reducir la carga fiscal para miles de contribuyentes, sino también incentivar el uso del Bitcoin como medio de pago.
Sin embargo, la incertidumbre normativa podría también generar confusión y litigios, especialmente si el ATO decidiera oponerse formalmente a la nueva interpretación.
En cualquier caso, la sentencia ya ha tenido el mérito de reavivar el debate sobre la tassazione delle criptovalute y sobre la necesidad de actualizar las leyes fiscales para seguir el ritmo de la innovación tecnológica.
En un contexto global en el que las criptomonedas están ganando cada vez más espacio en la economía real, la decisión del tribunal australiano podría representar un precedente significativo también para otros países.
Si el Bitcoin es dinero, entonces quizás es momento de replantear también la manera en que lo tratamos desde el punto de vista fiscal.