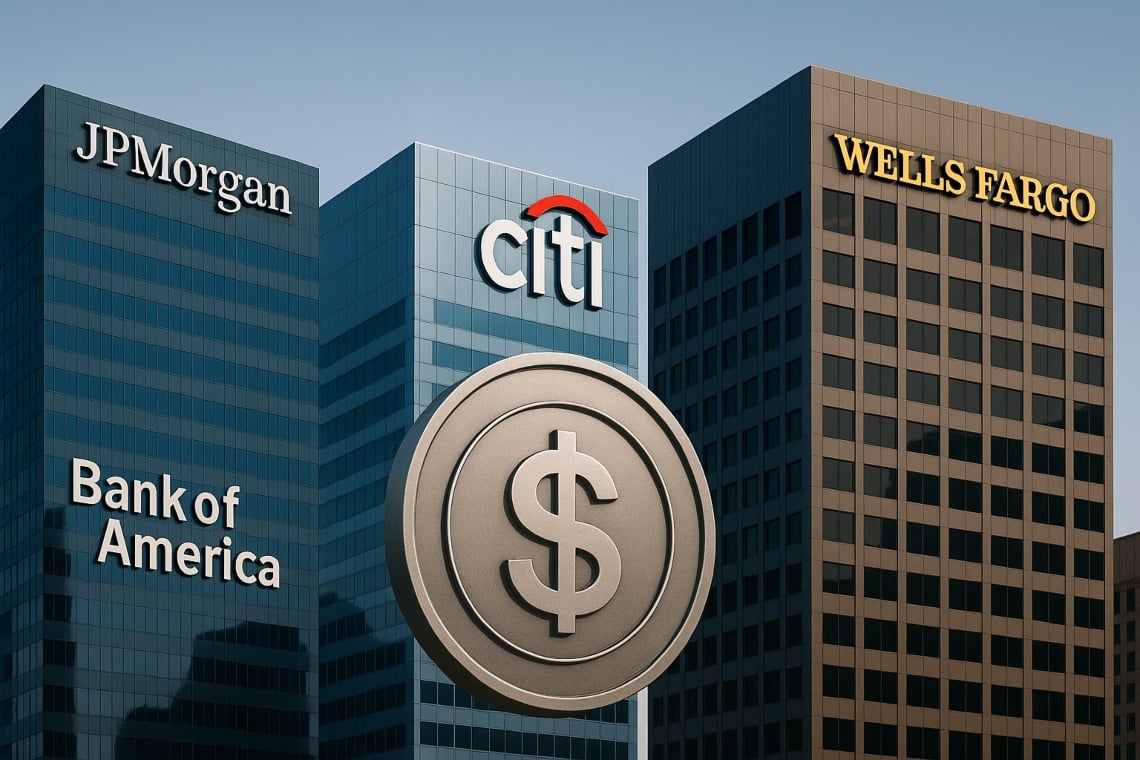
Un grupo de importantes bancos estadounidenses, entre los que se incluyen JPMorgan Chase, Bank of America, Citigroup y Wells Fargo, está evaluando la posibilidad de lanzar una stablecoin compartida, marcando un potencial punto de inflexión en la evolución de las finanzas digitales.
Según lo informado por el Wall Street Journal, la iniciativa aún está en una fase embrionaria, pero representa una señal fuerte del interés creciente por parte de las instituciones financieras tradicionales hacia el mundo de las monedas digitales.
La idea detrás del proyecto es crear una stablecoin respaldada por un consorzio bancario, que pueda ofrecer una alternativa regulada y segura a las criptomonedas emitidas por empresas privadas o startups tecnológicas.
Las discusiones también involucran a actores clave de la infraestructura financiera estadounidense como Early Warning Services, la empresa detrás del sistema de pago Zelle, y The Clearing House, que gestiona un sistema de pago en tiempo real utilizado por muchos grandes bancos.
Índice
Los principales bancos exploran una stablecoin respaldada por consorcio
El renovado interés de los bancos por las stablecoin llega en un momento crucial: el Senado de los Estados Unidos ha presentado recientemente el GENIUS Act, un proyecto de ley bipartidista que busca definir un marco normativo claro para el mercado de las valutas digitales de pago.
Esta medida introduce requisitos de reserva, estándares de transparencia y somete a los emisores al Bank Secrecy Act, con el objetivo de garantizar mayor seguridad y confianza en el sector.
El avance del proyecto de ley ha sido recibido positivamente por los operadores financieros. Estos últimos ven en la regolamentazione una vía para legitimar el uso de las stablecoin y favorecer su adopción a gran escala.
Después de años de incertidumbre y represiones normativas, sobre todo en 2022, los bancos parecen ahora listos para moverse con decisión en este ámbito.
Las stablecoin, generalmente ancladas en una proporción uno a uno con monedas fiduciarias como el dólar estadounidense y respaldadas por reservas líquidas, ya se utilizan ampliamente en el mundo de las criptomonedas para facilitar el trading y los reglamentos.
Para los bancos, emitir su propia stablecoin representaría una manera de mantener el control sobre la infraestructura de los pagos. Esto en un contexto en el que los dólares digitales están volviéndose cada vez más comunes.
Los directivos bancarios ven en estas monedas digitales una herramienta estratégica para modernizar las transferencias transfronterizas, reducir los tiempos de transacción y competir con las soluciones digitales ofrecidas por los gigantes tecnológicos y las startups crypto-nativas.
Además, un modelo de stablecoin compartido podría estar abierto también a otros bancos no pertenecientes al consorcio, ampliando así el acceso y la adopción.
El interés de los bancos por una stablecoin compartida también está alimentado por presiones competitivas y por los cambios en la política monetaria.
Algunos bancos regionales más pequeños incluso han propuesto la idea de lanzar su propia stablecoin. Sin embargo, tales iniciativas corren el riesgo de enfrentarse a obstáculos normativos y problemas de escalabilidad.
¿Un futuro digital para las finanzas tradicionales?
De todos modos, el tiempo juega un papel fundamental.
Con la administración del presidente Trump que se ha mostrado abiertamente favorable a las finanzas digitales, y con la empresa de su familia que ya ha lanzado su propia stablecoin a principios del año, los grandes bancos se encuentran bajo presión para no perder terreno.
Un marco normativo claro podría representar un punto de inflexión, favoreciendo a los emittenti conformi y estimulando una nueva ola de innovación financiera.
La iniciativa de los principales bancos estadounidenses podría marcar el inicio de una nueva era. Una era en la que las instituciones financieras tradicionales juegan un papel activo en el desarrollo y la adopción de valute digitali regolamentate.
Mientras las criptomonedas descentralizadas han dominado la escena en los últimos años, el ingreso de los bancos en este espacio podría traer mayor estabilidad, confianza e integración con el sistema financiero existente.
Sin embargo, el éxito de un proyecto de stablecoin compartida dependerá de varios factores. Es decir, el apoyo normativo, la colaboración entre los bancos, la confianza de los consumidores y la capacidad de ofrecer una alternativa competitiva respecto a las soluciones ya existentes.
Si estos elementos se alinean, la stablecoin del consorcio bancario podría convertirse en un pilar fundamental de la futura infraestructura financiera digital de los Estados Unidos.
En un contexto global en rápida evolución, donde la digitalización de los pagos es ya una prioridad estratégica, los bancos americanos parecen listos para dar el siguiente paso. Y esta vez, no quieren quedarse atrás.