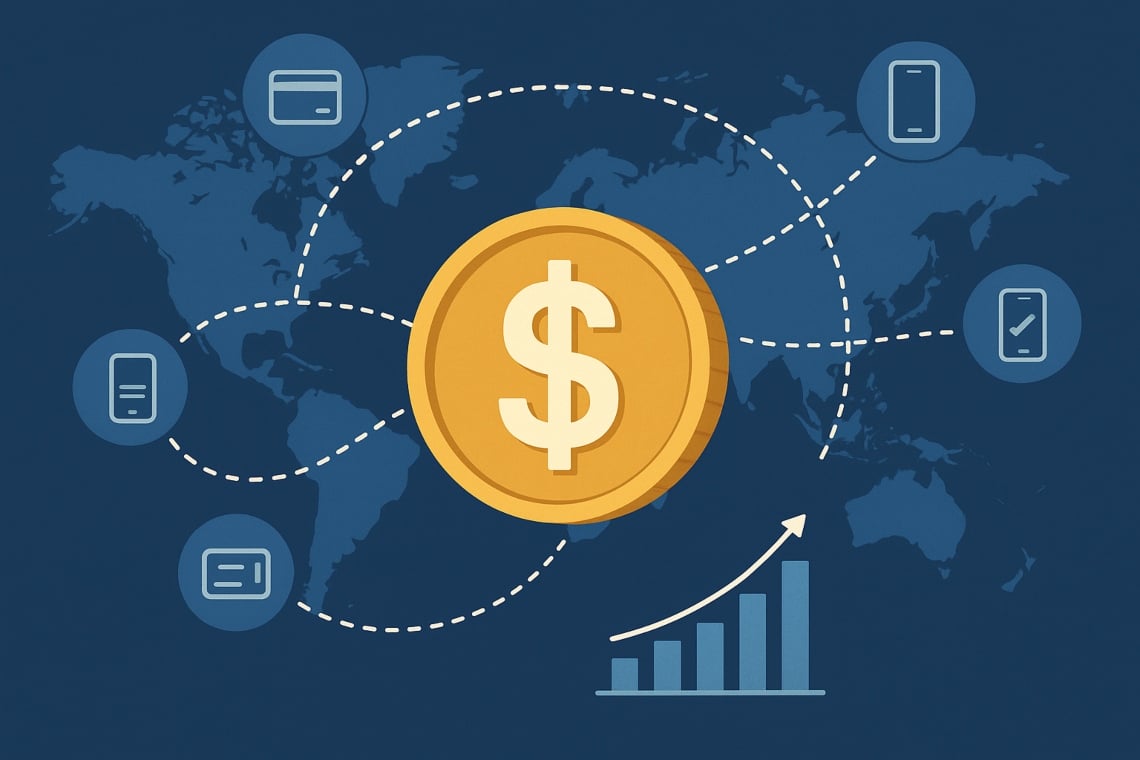
Datos recientes indican que, en los últimos 12 meses, más de $5 trillones de transacciones “orgánicas” en stablecoin han comenzado a cambiar costos, velocidad e infraestructuras de los pagos globales.
Basado en los análisis de Google Cloud y en dataset on‑chain como Artemis, el flujo bruto – incluyendo convertibilidad y arbitraje – podría alcanzar hasta $30 trillones.
Estas estimaciones encuentran coherencia con observaciones publicadas por instituciones internacionales y por estudios sobre los precios de las remesas, útiles para contextualizar el impacto macrofinanciero BIS – Informe Anual 2023 y con los datos sobre el costo de las remesas recopilados por el Banco Mundial – Precios de Remesas a Nivel Mundial.
Según los datos recopilados por analistas del sector y por los informes on‑chain verificados, la porción de volumen “orgánico” está concentrada en corredores específicos (Sudeste Asiático, América Latina, África Occidental).
En dos proyectos piloto europeos seguidos en 2024, los tiempos de liquidación medios han bajado a menos de 5 minutos y los costos totales se han reducido hasta un 70% en comparación con canales tradicionales; los datos y las observaciones están actualizados a agosto de 2025.
Nota metodológica: por “volumen orgánico” se entienden transferencias no atribuibles a ciclos de arbitraje/bridging entre exchange o smart contract. Las estimaciones se refieren a los últimos 12 meses. Cabe decir que la comparabilidad entre proveedores puede variar.
Índice
La escala del fenómeno: números clave y tendencias
- Dolarización on‑chain: la oferta de stablecoin ancladas al dólar representa una fracción relevante (alrededor del 1%) del M2 estadounidense, que se sitúa alrededor de $20-22 trillones según estimaciones de mercado y rastreadores públicos (por ejemplo, DeFiLlama). Un aspecto interesante es la resiliencia de la oferta en las fases de volatilidad.
- Adopción: millones de billeteras activas, con un crecimiento de los flujos transfronterizos tanto en las áreas con baja bancarización como entre comerciantes digitales. El uso no es homogéneo, pero la tendencia parece consolidada. Para profundizar en la definición de stablecoin y casos de uso, consulta nuestra guía interna Definición: Stablecoin.
- Eficiencia: tiempos de liquidación reducidos de días/horas a minutos/segundos y una reducción significativa de las tarifas en corredores específicos. En algunos casos, el salto de calidad es sobre todo operativo.
En consecuencia, las stablecoin se afirman como opciones creíbles para remesas, pagos globales B2B, transacciones en la economía de creadores y gestión de la tesorería digital. Cabe decir que la penetración efectiva depende de infraestructuras locales y reglas aplicadas.
Cómo las stablecoin aceleran los pagos transfronterizos
Las stablecoin permiten transferencias directas wallet‑to‑wallet en registros distribuidos, reduciendo la necesidad de largas cadenas de corresponsales bancarios y eliminando pasos, tiempos y costos. Esto resulta en un modelo más lineal, a menudo más predecible.
- Tokenizzazione de la moneda de referencia (por ejemplo, USD) respaldada por reservas segregadas y reglas de reembolso.
- Transferencia a través de blockchain públicas o permissioned, que garantizan rapidez y trazabilidad técnica.
- Reglamento casi instantáneo, con posibilidad de programabilidad (por ejemplo, en modelos DvP o pagos condicionados).
- Conversión a moneda local a través de on-/off-ramp regulados o redes de agentes.
Caso de uso rápido: remesas
Consideremos el envío de 200 € desde Europa al Sudeste Asiático:
- Canales tradicionales: el costo promedio global se sitúa alrededor del 6% y los tiempos de transferencia son de 1 a 3 días, como lo destaca el Banco Mundial – Precios de Remesas a Nivel Mundial. Los costos adicionales, en algunos corredores, pueden sumarse.
- Stablecoin: las tarifas on‑chain suelen situarse por debajo de $0,50 en redes con baja congestión, con liquidaciones en pocos minutos. Sin embargo, se debe considerar que el cambio a fiat y las operaciones de on‑/off‑ramp pueden añadir del 0,5% al 2,0% según el corredor y la liquidez local.
En los corredores más costosos y menos atendidos, el impacto en el costo total y en los tiempos de acceso al efectivo puede volverse particularmente relevante. En práctica, la diferencia se nota especialmente cuando la alternativa es lenta o fragmentada.
Perspectiva histórica: desde la era de los billetes privados hasta los tokens de hoy
De manera similar a los billetes privados de los siglos XVIII y XIX, las stablecoin combinan portabilidad y la promesa de convertibilidad.
Si en el pasado la confianza se basaba en la reputación y en las reservas de los emisores, hoy el enfoque se desplaza hacia la transparencia de las reservas, los controles de cumplimiento y la resiliencia de las infraestructuras de pago. En este proceso, la tecnología actúa como un factor habilitador, pero la confianza sigue siendo central.
Riesgos y reglas: el punto en Europa con MiCA
En el marco normativo europeo, el reglamento MiCA – actualmente en proceso de implementación – se integra con los estándares técnicos propuestos por EBA y ESMA, con el objetivo de equilibrar innovación y estabilidad financiera.
La cuestión regulatoria, hay que decirlo, todavía está en evolución. Para una cronología actualizada de la implementación, consulte nuestra página interna Timeline MiCA y los documentos oficiales de las autoridades mencionadas.
Qué cambia con MiCA (en síntesis)
- Autorización de los emisores y definición de requisitos de gobernanza.
- Reservas segregadas y criterios de calidad y liquidez, con obligación de derechos de reembolso 1:1 para los usuarios de e‑money token (EMT).
- Transparencia reforzada mediante informes periódicos y auditorías de las reservas.
- Límites y supervisión reforzada para tokens considerados “significativos”.
- Conformidad AML/CFT coordinada con la Travel Rule del FATF.
Sin embargo, queda por definir la protección del cliente en caso de default de los emisores, el tratamiento prudencial para los bancos que exponen stablecoin y la armonización con el sistema de pagos instantáneos europeo. Son aspectos que influirán en la adopción.
Infraestructuras: del “ledger universal” a los estándares de interoperabilidad
Para superar la fragmentación entre protocolos, emergen arquitecturas compartidas y ledger interoperabili. El Banco de Pagos Internacionales ha ilustrado el concepto de unified ledger, mientras que el sector privado propone soluciones como el Google Cloud Universal Ledger – una propuesta técnica de la que se esperan confirmaciones.
Características verificadas en óptica enterprise incluyen:
- API unificadas para múltiples monedas y activos, con integración a wallet y sistemas existentes.
- Escalabilidad y programabilidad para casos de uso complejos como DvP, escrow y pagos condicionados.
- Controles de conformidad y registro de auditoría para satisfacer necesidades regulatorias.
La interoperabilidad basada en estándares, como ISO 20022, puede habilitar pagos 24/7 en multi-moneda, reduciendo la dependencia de puentes (bridges) de alto riesgo. En perspectiva, es una pieza clave para la escalabilidad.
Ventajas operativas: transferencias entre wallet y reducción de costos
- Liquidez inmediata y liquidación en tiempo real.
- Tarifas inferiores, que hacen competitivos los micropagos y las remesas en numerosos corredores.
- Automatización de las liquidaciones mediante smart contract y reducción de errores de conciliación.
En resumen, los pagos se están moviendo de flujos consolidados y opacos hacia operaciones de settlement granulares, programables y verificables. No es un cambio inmediato, pero la dirección parece clara.
Efectos en el sistema bancario: riesgo de desintermediación y palancas de respuesta
Si las reservas se concentran en emisores de stablecoin y circuitos fuera del sistema bancario, el sistema financiero podría observar una erosión de los depósitos y un debilitamiento de la capacidad de crédito. Entre las posibles contramedidas se prevén:
- Uso de cuentas segregadas en bancos o bancos centrales para las reservas de los emisores.
- Integración entre stablecoin reguladas, pagos instantáneos y, en perspectiva, wCBDC para liquidaciones al por mayor.
- Partnership entre bancos y fintech para ofrecer servicios on‑/off‑ramp conformes y soluciones de tesorería on‑chain.
El resultado más probable es una coexistencia entre los sistemas bancarios tradicionales y las nuevas soluciones digitales, más que una sustitución total. En algunos mercados, el modelo híbrido ya es visible.
Mercados y capital: del intercambio electrónico al reglamento atómico
La convergencia entre tokenized assets y stablecoin permite la realización de modelos PvP/DvP con liquidación atómica, que reducen el riesgo de contraparte y liberan capital.
Experimentos realizados por bancos y reguladores, como se documenta en varios proyectos piloto dados a conocer por la BIS, indican spreads más reducidos y una mayor participación de mercado gracias a tiempos de liquidación más cortos y menos incertidumbres. Sin embargo, no faltan desafíos técnicos relacionados con la escalabilidad.
Cómo superar la fragmentación técnica
- Interoperabilidad a través de estándares de mensajería y chain abstraction, fundamentales para la orquestación multi‑chain.
- Controles AML nativos a nivel de protocolo y herramientas de screening para los activos on‑chain.
- Gobernanza compartida entre bancos, emisores e infraestructuras de mercado, para garantizar la resiliencia del sistema.
Preguntas candentes para el debate
- Depósitos vs. stablecoin: ¿hasta qué punto la adopción de las stablecoin puede erosionar la base de los depósitos bancarios, especialmente en fases de estrés?
- Competencia: ¿los EMT regulados se convertirán en el estándar para el B2B internacional o seguirán siendo un nicho para el retail?
- Armonización: ¿Podrán MiCA, la Travel Rule y los otros estándares globales realmente eliminar la brecha regulatoria entre jurisdicciones?
Box – Qué falta en los datos
- Definición no uniforme de “volumen orgánico” entre los varios proveedores.
- Doble conteo potencial en las transferencias mediante bridging e intra‑exchange.
- On‑chain vs. off‑chain: numerosos reglamentos ocurren en sistemas cerrados y no son públicamente visibles.
- Wallet activos: las cifras pueden estar exageradas debido a scripts automáticos y direcciones múltiples asociadas a un solo usuario.
- Liquidez local y costos efectivos de conversión en monedas emergentes, que pueden variar sensiblemente de un corredor a otro.
Sugerencias multimedia para el CMS
- Infografía: representación visual del flujo de $5T, con segmentación por blockchain, uso retail/B2B y principales corredores cross-border.
- Tabla: comparación entre on‑chain orgánico y volumen total bruto, con notas metodológicas y fuentes (Google Cloud, Artemis).
- Timeline MiCA: etapas principales de la implementación, con enlaces a páginas actualizadas de EBA y ESMA.
Conclusión
Las stablecoin están revolucionando los pagos transfronterizos, reduciendo los costos en corredores específicos e introduciendo modelos de liquidación más eficientes.
La trayectoria futura dependerá de tres factores esenciales: reglas claras (con MiCA en fase de implementación y estándares globales en evolución), infraestructuras interoperables y mediciones transparentes de los flujos.
Los próximos meses serán fundamentales para definir el equilibrio entre el impulso innovador y los requisitos de estabilidad financiera. En última instancia, la credibilidad de los emisores y la alineación regulatoria marcarán la diferencia. Para más información relacionada en nuestro sitio, consulta la sección Stablecoin y la guía práctica de servicios de remesas.