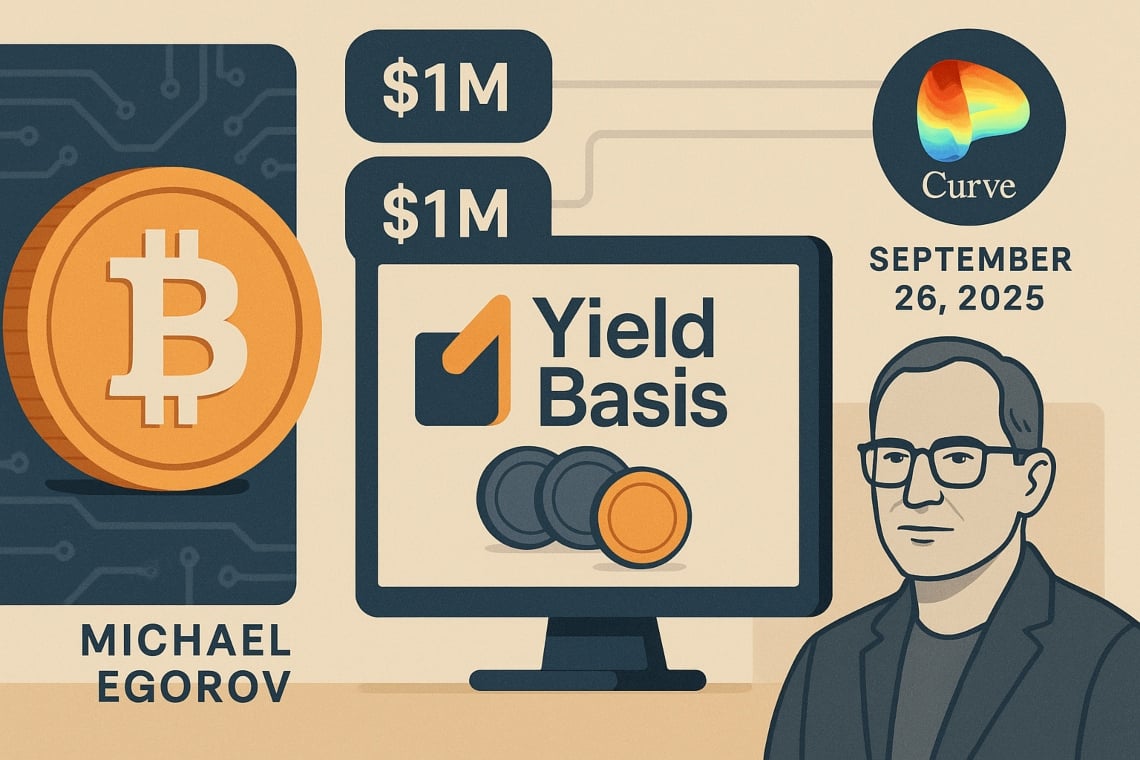
Tre pool capaci, $1M cada uno, para un total de $3 millones. El objetivo declarado es eliminar la impermanent loss (IL) para los LP en Bitcoin on-chain y hacer el mercado más adecuado para capitales institucionales.
La iniciativa — liderada por Michael Egorov, fundador de Curve Finance — comienza como una prueba controlada con incentivos vinculados a rendimientos reales.
La noticia fue reportada por CoinDesk el 26 de septiembre de 2025; el proyecto también se señala como el primer debut en un launchpad conjunto respaldado por Legion y Kraken.
Según los datos recopilados por nuestro equipo de investigación y los análisis de mercado, los despliegues iniciales capados tienden a limitar la volatilidad de capital para los LP, especialmente si van acompañados de reglas de emisión vinculadas al rendimiento.
Los analistas del sector observan que las mecánicas vote‑escrow y los incentivos «value‑protecting» pueden reducir la exposición al IL en las primeras etapas de liquidez limitada; las referencias temporales y los datos citados están actualizados al 26 de septiembre de 2025.
Yield Basis quiere realinear incentivos y riesgo para los LP en BTC.
Índice
¿Qué es Yield Basis y qué cambia para los LP en BTC?
Yield Basis es un protocolo de rendimiento BTC que reconsidera el modelo tradicional de los AMM (automated market maker), es decir, sistemas de intercambio en pool de liquidez sin order book.
El punto crítico de los modelos clásicos sigue siendo la impermanent loss (IL): la pérdida “no realizada” que afecta a los proveedores de liquidez cuando el precio de un activo se mueve respecto al otro en el pool.
Dicho esto, el proyecto apunta a ofrecer un rendimiento más eficiente reduciendo el IL mediante una curva de intercambio y un conjunto de incentivos rediseñados.
La promesa es proporcionar un perfil de riesgo más predecible para quienes ponen a disposición BTC, respaldado por la experiencia adquirida en años de operación en Curve.
Cómo intenta eliminar la pérdida impermanente
La lógica de Yield Basis es reasignar el valor dentro del pool para que, en caso de divergencias de precio, el LP no sufra la habitual erosión por IL. En práctica, la curva de precio y las comisiones se ajustan para compensar los desequilibrios, transfiriendo rendimiento hacia las posiciones que de otro modo incurrirían en la pérdida.
Por ejemplo, en un AMM clásico BTC/stable, con un aumento del 10% en BTC, el LP termina con una cantidad inferior de BTC en comparación con quien simplemente mantiene el bitcoin, sacrificando parte del rendimiento.
En el modelo propuesto, una cuota de comisiones e incentivos está estructurada para colmar dicha diferencia, hasta eliminarla en condiciones objetivo — aunque pueden ocurrir desviaciones en situaciones de estrés de mercado o en presencia de un elevado slippage.
Lanzamiento controlado: 3 pools limitados y números clave
El despliegue comienza en modo limitado para probar la mecánica y observar el comportamiento de la liquidez. Los parámetros iniciales comunicados son los siguientes:
- Número de pools iniciales: 3
- Cap por pool: $1.000.000
- Cap total implícito: $3.000.000
- Financiamiento recaudado: aproximadamente $5.000.000 (recientemente, según lo informado por CoinDesk)
Es importante mencionar que el cap para el pool está diseñado para contener el riesgo en la fase inicial, dirigiendo la participación hacia operadores profesionales, en espera de la finalización de las auditorías y de un aumento gradual de los límites.
Gobernanza y tokenomics: veYB, tarifas e incentivos “value‑protecting”
La gobernanza del protocolo adopta un modelo vote-escrow (veYB): el token YB debe bloquearse para obtener veYB, participar en las decisiones y acumular una parte de las comisiones generadas.
Las tarifas pueden distribuirse en crvUSD – el stablecoin vinculado a Curve – o en wBTC (wrapped Bitcoin, es decir, BTC tokenizado en otras cadenas).
Un aspecto distintivo del proyecto es que las emisiones de los tokens no se distribuyen “a lluvia”, sino que están ligadas al rendimiento efectivo de las posiciones, siguiendo un enfoque “value‑protecting”: los incentivos premian el rendimiento, no solo la cantidad de capital depositado.
Por qué interesa a los institucionales: comparación con el lending y AMM clásicos
En los últimos tiempos, los mercados de lending en BTC han ofrecido rendimientos inferiores al 1% (valor medio observado en 2025), mientras que numerosos pools AMM en pares BTC/stable han generado retornos en el orden del 1–2% anual neto de IL.
En este contexto, un modelo que reduce el IL puede mejorar el perfil riesgo/rendimiento, haciendo la iniciativa más atractiva para inversores institucionales y profesionales.
Si la compensación del IL demostrara ser efectiva, el rendimiento neto para un LP en BTC podría acercarse al de una actividad de market making “direccional”, pero con una volatilidad significativamente inferior. Sin embargo, sigue siendo fundamental monitorear el comportamiento del sistema en períodos de fuerte stress de mercado.
Riesgos, límites y puntos a verificar
- Riesgo de smart‑contract: vulnerabilidades técnicas o errores pueden causar pérdidas. Auditorías exhaustivas y programas de recompensas por errores son cruciales en la fase inicial. Para profundizar en el tema de la seguridad, lee nuestro artículo sobre la IA en la administración pública.
- Riesgo de diseño: la estrategia de compensación del IL podría no soportar movimientos de precio extremos o mercados con baja liquidez.
- Gobernanza: podría ocurrir una concentración excesiva del poder de voto si el veYB fuera poseído principalmente por unos pocos sujetos.
- Límites de cap: los techos impuestos sobre la liquidez reducen el volumen negociable y podrían comprimir las tarifas que pueden ganar los LP.
- Asset wrapping: el uso de wBTC introduce dependencias de custodios o de mecanismos de puente externos. Para más información, consulta nuestro análisis sobre BitGo y wrapped Bitcoin.
Posibles extensiones: Ethereum y activos tokenizados
El modelo de Yield Basis podría extenderse a Ethereum o incluso a commodities y acciones tokenizadas, ampliando los activos on-chain capaces de generar rendimiento con el IL mitigado. La eficacia de tales extensiones dependerá de la liquidez disponible y de la especificidad de los pares tratados.
Preguntas Frecuentes Rápidas
¿Quién financió Yield Basis?
El proyecto ha recaudado aproximadamente $5 millones de financiación recientemente, debutando como el primer proyecto en el launchpad conjunto de Legion y Kraken. Se esperan más detalles oficiales.
¿Cuál es el papel de YB?
YB es el token nativo del protocolo. Los usuarios lo bloquean para obtener veYB y acceder a las funciones de gobernanza, acumulando una parte de las comisiones relacionadas con el rendimiento de las posiciones.
¿Cómo se pagan las comisiones?
Las tarifas para los beneficiarios pueden ser distribuidas en crvUSD o en wBTC, dependiendo de la configuración elegida por la gobernanza.
Cronograma y próximos pasos
- Despliegue inicial: en curso con 3 pools limitados (estado actualizado al 26 de septiembre de 2025).
- Expansión cap/liquidez: prevista después de la finalización de las auditorías y evaluaciones de riesgos.
- Gobernanza del roadmap: definición de los parámetros relacionados con el veYB (duración del bloqueo, multiplicadores) y calendario de las emisiones.