En los últimos días ha surgido una señal que sugiere el inicio de una posible rotación de capitales del oro a Bitcoin.
Además, también en los mercados bursátiles de EE. UU. parece que se está preparando algo similar, aunque por ahora todavía no hay señales explícitas en este sentido.
Por otro lado, Bitcoin está listo para interceptar este nuevo flujo de liquidez global hipotéticamente en entrada, sostenido por los flujos hacia los ETF y por el cambio de rumbo de las políticas monetarias.
Índice
La rotación de capitales: por qué el Oro y Wall Street se están desacelerando
Hay en marcha dos dinámicas bien distintas, pero quizá conectadas entre sí.
La primera se refiere a la evolución del precio del oro, mientras que la segunda se refiere a algunos activos value que en los últimos meses, sin embargo, se han comportado como activos growth.
Existen dos conexiones entre estas dinámicas, aunque ambas indirectas.
La primera es el hecho de que en ambos se ha inflado una mini burbuja especulativa, con unos meses de diferencia entre una y otra.
La segunda es que ambas mini burbujas han drenado liquidez de Bitcoin.
El hecho es que dichas dinámicas están terminando.
Oro a la baja: rally terminado

A partir de marzo de 2024 comenzó un mega rally del precio del oro que en menos de dos años lo llevó de unos 2.000 $ la onza a más de 5.000 $.
En particular, a finales de 2025 se infló una auténtica mini burbuja especulativa que lo hizo subir de 4.500 $ a 5.400 $ la onza en menos de un mes.
Esa mini burbuja drenó mucha liquidez de otros mercados, y en particular de Bitcoin, justo mientras estaba en marcha el cierre gubernamental más largo de la historia de EE. UU.
En marzo de este año dicha burbuja explotó, como tarde o temprano hacen siempre todas las burbujas especulativas, pero en agosto había comenzado otro intento de dar inicio a un segundo rally. Ese intento ha fracasado definitivamente en los últimos días.
Los activos value-growth: un recorrido similar

También en algunos valores bursátiles estadounidenses de tipo value, que sin embargo en los últimos meses se han comportado como growth, está ocurriendo algo similar.
Su rally comenzó, sin embargo, solo en septiembre del año pasado, y a partir de abril de este año en sus precios se infló otra mini burbuja especulativa, justo cuando el precio de Bitcoin había vuelto a estar en dificultades.
El pico máximo se alcanzó a finales de junio, exactamente al mismo tiempo que el desplome de BTCUSD del mercado bajista de 2026.
A decir verdad, sin embargo, al menos por ahora, dicha mini burbuja aún no ha explotado del todo propiamente, porque justo a principios de septiembre comenzó un período de lateralización. Algo similar, sin embargo, le ocurrió también al oro entre abril y mayo, para luego desembocar en junio en la fase más aguda de la explosión de la mini burbuja.
Bitcoin como «esponja» de la liquidez global
BTCUSD funciona un poco como una especie de «esponja» que absorbe la liquidez que en los mercados financieros va en busca de rendimientos cuando en otros lugares no hay suficientes.
Esto hace que la liquidez que sale del oro, y quizá también de los activos value-growth, tienda a volver a Bitcoin, aunque no solo a Bitcoin.
De hecho, ya en abril y mayo de este año se produjo un fenómeno similar del mercado del oro al de BTC, solo que luego se produjo un fenómeno contrario de liquidez saliendo de Bitcoin para ir a los activos value-growth. Sin embargo, a finales de agosto salió liquidez de estos activos y volvió a Bitcoin.
Si la mini burbuja de los activos value-growth terminara explotando por completo en las próximas semanas, como lo hizo la del oro, sería legítimo esperar nueva liquidez entrando en BTC.
Análisis del vínculo entre la expansión de la masa monetaria M2 y el precio de Bitcoin

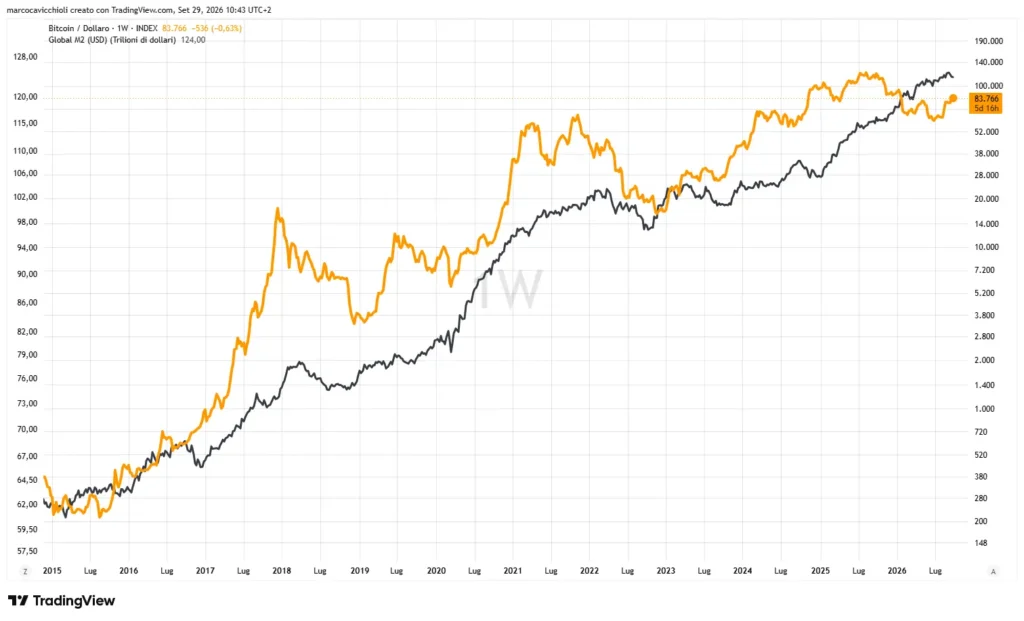
Si se compara la evolución de la masa monetaria M2 a nivel global, medida sin embargo en dólares estadounidenses (USD), se descubre que existe una correlación a largo plazo con la evolución de BTCUSD.
No se debe cometer el error de creer que esta es la única correlación existente, también precisamente porque, como se ha visto antes, a veces más que la cantidad de liquidez total en circulación importa hacia dónde se dirige esta liquidez en busca de rendimientos.
Sin embargo, hay que recordar que la masa monetaria global M2 medida en dólares en teoría debería estar destinada siempre a aumentar a largo plazo.
Cómo la liquidez que sale de los activos tradicionales fluye hacia los ETF Spot BTC
Además, cuando hay liquidez saliendo de otros mercados, incluidos los tradicionales como el oro o la renta variable estadounidense, una parte de esta puede ser desviada por inversores y especuladores hacia el mercado de Bitcoin.
En particular, esto ocurre desde que en las bolsas de EE. UU. han llegado los ETF sobre BTC spot, precisamente porque son capaces de absorber liquidez que sale de los mercados tradicionales, dado que se negocian en las bolsas tradicionales y no en los exchanges cripto.
Perspectivas y escenarios de precio para BTC
Ahora, sin embargo, es necesario esperar a que continúe la rotación de los activos value-growth a Bitcoin.
Para monitorizar esta dinámica es posible o bien seguir la evolución del inverso del índice de referencia de los activos value-growth, respecto a la evolución del precio de Bitcoin, o bien seguir lo que hacen las ballenas on-chain.
A decir verdad, del análisis on-chain parece que ayer las ballenas ya empezaron a acumular BTC, pero por ahora lo han hecho tan poco que no se puede considerar esto como una verdadera señal de entrada institucional a gran escala.
Si un escenario como el descrito antes llegara a materializarse plenamente (algo en absoluto garantizado), es incluso posible que el precio de Bitcoin pueda volver a los 120.000 $ en los próximos meses. Sin embargo, varias previsiones sostienen que, en el caso de que el rally lograra efectivamente transformarse en bullrun, el objetivo ideal a medio-corto plazo deberían ser los 95.000 $.
Descargo de responsabilidad: La información contenida en este artículo y los análisis proporcionados tienen exclusivamente fines informativos, educativos y divulgativos y no constituyen en modo alguno una solicitud de inversión, un asesoramiento financiero, legal o fiscal, ni una recomendación personalizada. El mercado de las criptomonedas y de los activos digitales se caracteriza por una elevada volatilidad y conlleva un riesgo significativo de pérdida del capital invertido. Cryptonomist.ch y el autor no asumen ninguna responsabilidad por eventuales decisiones operativas o pérdidas financieras derivadas del uso de la información o de los datos contenidos en este artículo. Antes de realizar cualquier inversión, se recomienda llevar a cabo una investigación independiente (DYOR – Do Your Own Research) y consultar a un asesor financiero autorizado.