El Cryptonomist entrevistó a Richard Green, VP Institutional en RoostockLabs, para hablar sobre inversiones en Bitcoin y más.
1. Estamos viendo un creciente interés por parte de compañías de tesorería de Bitcoin, mineros y holders a largo plazo en usar BTC como colateral en lugar de simplemente mantenerlo en sus balances. ¿Qué mecanismos financieros e infraestructura están haciendo esto posible hoy en día, y en qué se diferencian las soluciones nativas de Bitcoin de los acuerdos tradicionales de préstamos con custodia?
Los holders de Bitcoin tienen cada vez más formas de acceder a liquidez sin tener que vender su BTC. Para los mineros y las compañías de tesorería, eso podría significar financiar operaciones mientras mantienen su exposición a Bitcoin, o generar rendimiento para compensar las comisiones de custodia que van de 10 a 50 puntos básicos al año.
Tradicionalmente, pedir prestado contra Bitcoin ha significado depender de prestamistas y custodios para gestionar el colateral. El DeFi nativo de Bitcoin ofrece otra opción, utilizando contratos inteligentes para gestionar préstamos y liquidaciones en lugar de depender completamente de intermediarios.
Eso abre nuevas posibilidades de financiación, aunque las instituciones todavía deben tener en cuenta los riesgos de contratos inteligentes, colateral y custodia junto con los riesgos de puentes y contrapartes.
2. ¿Qué segmentos institucionales están mostrando actualmente la mayor demanda de estrategias de endeudamiento y generación de rendimiento respaldadas por BTC? ¿Buscan principalmente los mineros financiar gastos operativos, las compañías de tesorería obtener liquidez sin vender sus tenencias, o los inversores a largo plazo están tratando cada vez más a Bitcoin como capital productivo?
Los mineros y las compañías de tesorería de Bitcoin tienen algunos de los casos de uso más claros para la financiación respaldada por BTC. Los mineros que cotizan en bolsa poseen más de 103.000 BTC entre ellos, y las empresas públicas más de 1,26 millones, por lo que existe una gran base de holders con razones reales para ponerlo a trabajar.
Los mineros tienen necesidades de capital significativas, por lo que pedir prestado contra BTC puede ayudar a financiar operaciones y expansión sin vender. Las compañías de tesorería tienen razones similares para buscar liquidez, junto con un interés en generar retornos sobre sus reservas.
Los inversores a largo plazo también están interesados, pero creo que aún estamos en una fase temprana de esa transición. Por ahora, las oportunidades más fuertes se encuentran entre los holders con una razón financiera clara y específica para poner su Bitcoin a trabajar.
3. Históricamente, Bitcoin se ha visto principalmente como una reserva de valor más que como un activo financiero productivo. ¿Cómo está cambiando esta percepción con la aparición del DeFi en Bitcoin, y qué desarrollos técnicos han hecho posible construir mercados de préstamos, posiciones de deuda colateralizadas y aplicaciones generadoras de rendimiento en torno a BTC?
El rol de Bitcoin como reserva de valor no va a desaparecer, pero estamos empezando a ver qué ocurre cuando los holders pueden poner ese capital a trabajar. En lugar de simplemente esperar a que BTC se aprecie, pueden pedir prestado contra él, prestarlo o generar retornos proporcionando liquidez.
El desarrollo clave ha sido llevar la funcionalidad de contratos inteligentes a Bitcoin a través de redes como Rootstock. Eso hace posibles los mercados de préstamos, las posiciones de deuda colateralizadas y otras aplicaciones DeFi sin cambiar el protocolo subyacente de Bitcoin.
4. Rootstock utiliza una arquitectura de sidechain de Bitcoin y minería fusionada para conectar la seguridad de Bitcoin con la funcionalidad de contratos inteligentes. ¿Podría explicar cómo su peg bidireccional, su mecanismo de consenso y su compatibilidad con la EVM funcionan conjuntamente, y qué suposiciones de seguridad deberían comprender las instituciones antes de desplegar una liquidez significativa de BTC en el ecosistema?
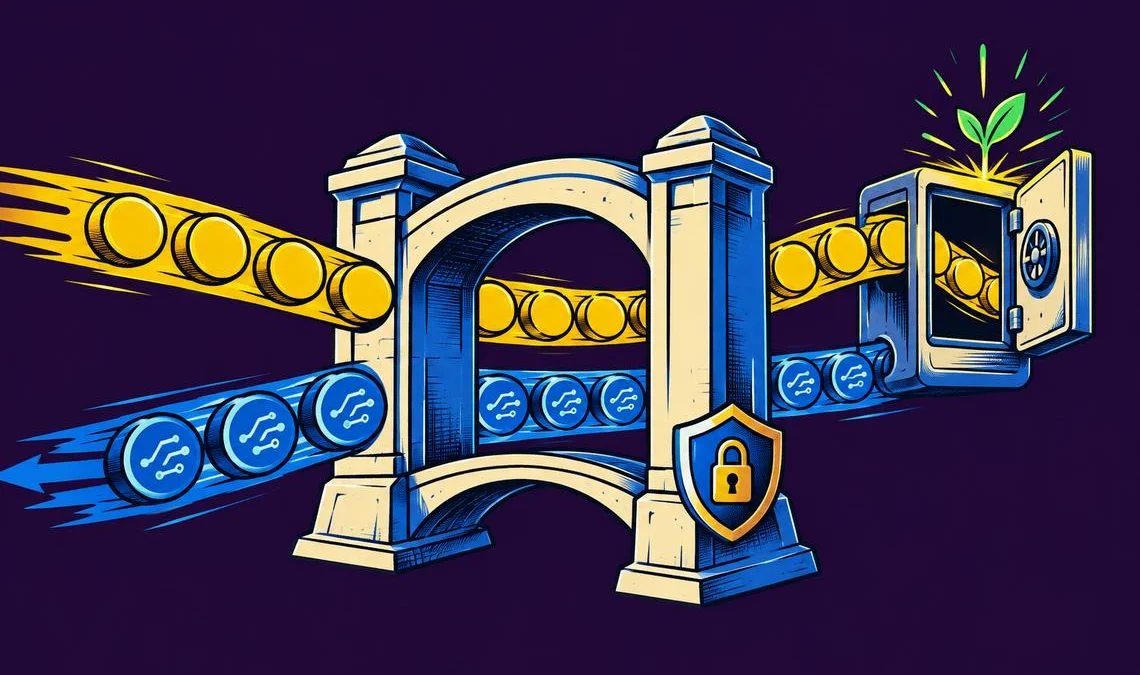
La idea es permitir que la gente use Bitcoin para cosas como préstamos y endeudamiento sin cambiar Bitcoin en sí. El peg bidireccional, que en Rootstock es el PowPeg descrito a continuación, permite a los holders intercambiar BTC por rBTC, usarlo en aplicaciones financieras en Rootstock y luego convertirlo de nuevo.
La minería fusionada significa que los mineros de Bitcoin también pueden ayudar a asegurar Rootstock utilizando la misma potencia de cómputo que usan para minar Bitcoin, y como Rootstock es compatible con la EVM, los desarrolladores pueden construir aplicaciones utilizando herramientas consolidadas de Ethereum en lugar de empezar desde cero.
5. La economía de los préstamos respaldados por BTC: cuando una institución pide prestado contra Bitcoin, ¿cómo se determinan las relaciones préstamo-valor, los umbrales de liquidación, los tipos de interés y los requisitos de colateral? ¿Cómo cambian estos parámetros en respuesta a la volatilidad de Bitcoin y qué mecanismos pueden proteger a prestatarios y prestamistas durante caídas repentinas del mercado?
El punto de partida es la volatilidad de Bitcoin. Los prestamistas necesitan suficiente colateral para soportar movimientos significativos de precios, por lo que las relaciones préstamo-valor y los umbrales de liquidación se establecen teniendo en cuenta ese riesgo. Los tipos de interés también dependen de la demanda de endeudamiento, la liquidez disponible y el modelo de préstamo.
Cuando Bitcoin cae bruscamente, los prestatarios pueden encontrarse rápidamente acercándose a la liquidación. Mantener un colchón de colateral saludable, supervisar de cerca las posiciones y utilizar herramientas automatizadas de gestión de riesgos puede ayudar a prestatarios y prestamistas a gestionar esa exposición.
6. Muchos holders de Bitcoin están interesados en generar retornos sobre su BTC, pero no todas las estrategias de rendimiento conllevan el mismo riesgo. ¿De dónde procede realmente el rendimiento en el DeFi basado en Bitcoin: demanda de préstamos, actividad de trading, provisión de liquidez o incentivos de protocolo? ¿Cómo pueden las instituciones distinguir los retornos económicos sostenibles de los rendimientos temporales impulsados por incentivos?
Bitcoin no genera rendimiento por sí mismo. De hecho, no existe un rendimiento nativo en Bitcoin, porque su presupuesto de seguridad va a los mineros y no a los stakers, a diferencia de una cadena de prueba de participación. Así que cualquier rendimiento tiene que venir de alguien pagando por algo, ya sea prestatarios pagando intereses, traders pagando comisiones o proveedores de liquidez obteniendo una parte de la actividad. Los protocolos también pueden aumentar los retornos con incentivos en forma de tokens, pero esas recompensas pueden desaparecer una vez que se agoten los incentivos.
Para las instituciones, empezaría preguntando quién está pagando el rendimiento y por qué. Si los retornos dependen en gran medida de recompensas en tokens en lugar de una demanda genuina de capital o liquidez, sería cauto a la hora de considerar ese rendimiento como sostenible.
7. Una de las mayores barreras para la participación institucional en los préstamos cripto ha sido históricamente el riesgo de contraparte y de custodia. ¿Cómo pueden los protocolos descentralizados reducir la dependencia de los intermediarios y qué riesgos permanecen en torno a contratos inteligentes, puentes, liquidaciones, gobernanza y el modelo subyacente de custodia de BTC?
Los protocolos de préstamos descentralizados pueden reducir la dependencia de un único prestamista utilizando contratos inteligentes para gestionar el colateral, los préstamos y las liquidaciones, pero los riesgos siguen existiendo, y no todo el BTC envuelto es igual; la seguridad del puente que lo conecta con el Bitcoin subyacente importa. En Rootstock, por ejemplo, el PowPeg es un puente bidireccional que bloquea BTC para respaldar rBTC y lo libera al convertirlo de vuelta. Los participantes llamados pegnatories operan módulos de seguridad de hardware que protegen las claves de firma y hacen cumplir las reglas. Ningún participante puede mover fondos por sí solo.
Las instituciones aún deben evaluar las vulnerabilidades de los contratos inteligentes, las salvaguardas de los puentes y la custodia, los poderes de gobernanza y los mecanismos de liquidación bajo estrés de mercado. La descentralización cambia dónde se sitúa la confianza, pero las instituciones todavía necesitan aplicar el mismo cuidado a la diligencia debida y la gestión de riesgos.
8. Las compañías mineras poseen importantes reservas de BTC pero también afrontan operaciones intensivas en capital y flujos de ingresos fluctuantes. ¿Podría la financiación respaldada por BTC convertirse en una alternativa a vender el Bitcoin minado o emitir acciones y deuda? ¿Qué infraestructura tendría que madurar para que los mineros usaran mercados de préstamos descentralizados de Bitcoin a escala institucional?
La financiación respaldada por BTC podría convertirse en una opción importante para los mineros que buscan financiar equipos, costes de energía, operaciones y gastos generales sin vender su Bitcoin ni emitir nuevas acciones. Los mineros que cotizan en bolsa ya poseen más de 103.000 BTC entre ellos, por lo que la base de colateral es real, y pedir prestado contra él significa captar capital sin renunciar al potencial alcista futuro que la venta les costaría.
Para su adopción a escala, la economía debe ser competitiva con la financiación tradicional. Eso significa suficiente liquidez de préstamo, costes de endeudamiento razonables y condiciones de préstamo que se adapten a la volatilidad de Bitcoin. Existe una oportunidad significativa a medida que estos mercados maduran, con el crédito respaldado por hashrate como uno de los hilos que se desarrollan junto con los préstamos directos en BTC.
9. ¿Cuáles son las mayores brechas técnicas y operativas que impiden que el DeFi en Bitcoin alcance los estándares esperados por los inversores institucionales? En particular, ¿cuán importantes son la profundidad de liquidez, la gestión transparente del colateral, la finalidad de las transacciones, la monitorización de riesgos, los marcos de cumplimiento y la integración con la infraestructura financiera existente?
Las mayores brechas son más operativas que técnicas. La primera es la seguridad y la respuesta ante incidentes. Las instituciones necesitan ver un proceso claro y transparente sobre lo que ocurre cuando algo sale mal. La segunda es la confianza en cómo se maneja el colateral, con activos segregados que no puedan ser rehypotecados y reglas de liquidación claras desde el principio. Ya existen custodios de grado institucional muy sólidos y, a medida que participen actores más grandes, la liquidez debería seguirlos.
Las instituciones necesitan saber que pueden tomar prestado o salir de una posición con un tamaño significativo sin mover el mercado de forma importante. También necesitan una monitorización de riesgos fiable, requisitos claros de colateral y procesos de cumplimiento que funcionen con sus sistemas existentes.
La tecnología es solo parte de la ecuación. Para que el DeFi en Bitcoin atraiga más capital institucional, debe encajar con la forma en que las firmas financieras ya gestionan el riesgo, cumplen sus obligaciones regulatorias y operan en el día a día.
10. De aquí a cinco años, ¿espera que Bitcoin evolucione de una reserva de tesorería pasiva a un activo financiero desplegado activamente para pedir prestado, prestar y generar retornos? ¿Qué papel podrían desempeñar las redes de Capa 2 de Bitcoin como Rootstock en esta transición y qué tendría que suceder para que los mercados financieros basados en Bitcoin compitan con los consolidados mercados de préstamos denominados en dólares?
Bitcoin está a punto de cumplir dieciocho años y está empezando a comportarse acorde a su edad. Los primeros quince años fueron una adolescencia dedicada a demostrar que podía ser dinero. Lo que viene ahora es la edad adulta, donde la pregunta ya no es si hay que poseerlo, sino qué se puede hacer con él. Espero que Bitcoin se convierta en un activo financiero mucho más utilizado activamente en los próximos cinco años. Sigue siendo una increíble reserva de valor a largo plazo, pero los fondos de cobertura, las oficinas familiares y las corporaciones quieren cada vez más que sus tenencias trabajen más que una reserva inactiva que paga comisiones de custodia.
Las Capa 2 como Rootstock pueden ser los raíles, llevando productos tokenizados y oportunidades de rendimiento a los holders de Bitcoin. Las mayores oportunidades están en los préstamos, el endeudamiento y el uso de Bitcoin como colateral. Para que esos mercados compitan con las finanzas tradicionales, necesitaremos una liquidez más profunda, una mayor participación institucional y marcos regulatorios más claros. Nos estamos moviendo en esa dirección, aunque no sucederá de la noche a la mañana.