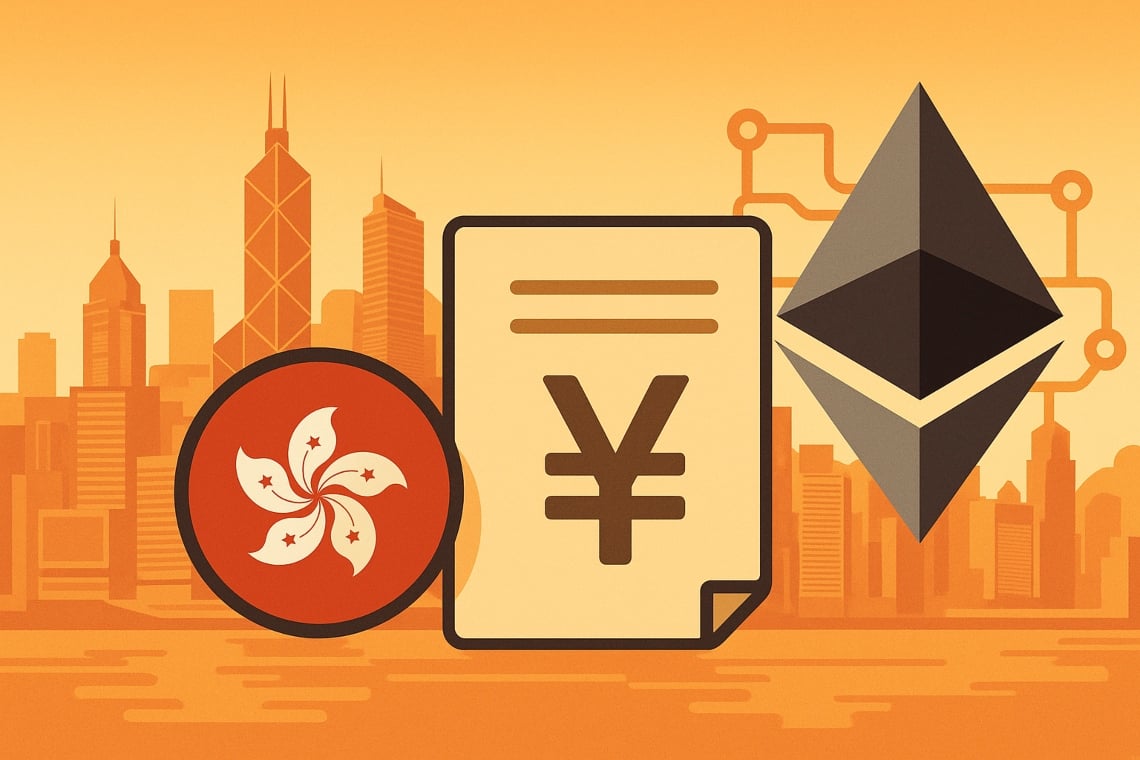
El 29 de agosto de 2025, Futian Investment de Hong Kong emitió un bono digital de 500 millones de RMB registrado en Ethereum (Ethereum.org).
Según el emisor, se trata de la primera colocación pública de este tipo en una blockchain pública, un precedente que podría acelerar el desarrollo de la finanza on‑chain regulada.
Las autoridades e infraestructuras de mercado de Hong Kong ya han iniciado iniciativas y directrices sobre la tokenización y la regulación de los activos digitales, incluido el lanzamiento de sandbox y hojas de ruta regulatorias para apoyar casos de uso en el mundo real (HKMA Project Ensemble Sandbox, hoja de ruta de la SFC “A-S-P-I-Re”).
Nuestro equipo de investigación fintech ha seguido las principales emisiones digitales desde 2021 hasta hoy, observando cómo la mayoría de los proyectos piloto ha optado por infraestructuras permissioned o híbridas; la combinación HK + RMB + mainnet señalada por Futian resulta por lo tanto relativamente rara en el conjunto de datos monitoreado.
Los analistas del sector observan que, si se confirma con datos on‑chain públicos (transaction hash, smart contract address), la operación podría constituir un caso de estudio para la convergencia entre mercados regulados y mainnet públicas.
Índice
Datos principales
- Emisor: Futian Investment [dato por verificar]
- Importe: 500 millones de renminbi (5亿元)
- Duración: 2 años
- Tasa: 2,62% anual
- Moneda: RMB offshore (CNH)
- Fecha de liquidación: 29 de agosto de 2025 [dato por verificar] (Hong Kong)
- Tipo: obligación digital con registro on‑chain
- Red: Ethereum (blockchain pública)
- Token: FTID TOKEN 001 (símbolo FTID001, en China “福币”)
- Calificación: A‑ (Fitch) – indicado por el emisor; ninguna confirmación independiente disponible al 1 de septiembre de 2025
Por qué es relevante
La emisión combina el mercado de bonos y los registros distribuidos para ampliar las fuentes de financiamiento, probando al mismo tiempo la tokenización de títulos en un contexto regulado.
En particular, la elección de utilizar una blockchain pública como Ethereum diferencia la operación respecto a iniciativas anteriores en infraestructuras permissioned.
Es importante mencionar que, si es adecuadamente escalable, un enfoque similar puede favorecer un diálogo más estrecho entre infraestructuras tradicionales y herramientas on‑chain, como se destaca también en algunos artículos sobre el security token y la finanza on-chain.
“Prima su Ethereum”? El perímetro de la reclamación
La definición de “primera obligación pública digital en Ethereum” debe entenderse teniendo en cuenta criterios específicos: la operación prevé una colocación pública en Hong Kong, un registro nativo on‑chain y una denominación en RMB.
En el pasado, emisiones como el digital bond del BEI de 2021 (EIB) en blockchain pública y los green bond tokenizados de Hong Kong han marcado hitos importantes, pero generalmente con estructuras, jurisdicciones o plataformas diferentes (a menudo entornos permissioned).
Un aspecto interesante es la referencia muy puntual al perímetro HK + RMB + mainnet: es aquí donde se sitúa el primado reivindicado por Futian.
Detalles de la colocación
La operación está estructurada como un bono offshore en renminbi con registro on‑chain en Ethereum y modalidades conformes a un mercado regulado de Hong Kong. El marco pretende unir transparencia on‑chain y procesos de cumplimiento típicos del fixed income.
En esta lógica, el registro distribuido funciona como libro mayor de los movimientos, mientras que la documentación legal permanece anclada en los requisitos de divulgación y supervisión locales.
Tecnología y estándares
El registro en una blockchain pública garantiza trazabilidad y posibilidad de verificación on‑chain.
El emisor no ha especificado qué estándar utiliza para el token; en el mercado de los security token son comunes modelos como el ERC‑3643 (Ethereum Improvement Proposal, ex ERC‑1400) o variantes compatibles, capaces de soportar funciones como whitelisting, gestión de roles y restricciones en la transferencia para cumplir con los requisitos de KYC/AML.
Es importante mencionar que la ausencia de una indicación formal sobre el estándar deja abiertos algunos interrogantes operativos, desde la gestión de permisos hasta la portabilidad entre custodios.
Además, el registro en Ethereum favorece la interoperabilidad con los servicios de custodia y la potencial negociación secundaria, siempre que se cumplan los requisitos normativos aplicables a los inversores.
Este punto, si se confirma, puede facilitar la construcción de un mercado secundario más eficiente, como se discute en varios análisis sobre la tokenización y mercados secundarios.
Ventajas operativas del registro on‑chain
- Transparencia: razón social, términos contractuales y movimientos pueden ser verificados on‑chain.
- Reglamento más rápido: potencial reducción de los tiempos entre trade y settlement.
- Acceso: inversores internacionales pueden exponerse a RMB offshore a través de una infraestructura digital.
- Automatización: gestión de cupones y acciones corporativas a través de smart contract.
Marco regulatorio en Hong Kong
Las autoridades de Hong Kong, en particular la HKMA (HKMA) y la SFC (SFC), han proporcionado directrices relativas a las tokenised securities, custodia y conductas de mercado. En este marco, recursos institucionales como la Oficina del Gobierno de Hong Kong (HK Government Office) completan el perímetro informativo en apoyo de las emisiones.
Sigue siendo central la alineación entre las normativas tradicionales y los requisitos digitales, tanto para la identificación de los inversores como para el registro de los titulares, en perspectiva AML/CFT. Además, el tratamiento de rating, disclosure y listing en plataformas locales requiere implementaciones coherentes con las directrices regulatorias.
Riesgos y oportunidades
- Legales: cuestiones relacionadas con la definición de la titularidad y la validez de los registros on‑chain, así como los métodos de ejecución en caso de incumplimiento.
- Tecnológicos: riesgos relacionados con la seguridad de los smart contract, la gestión de las claves y la resiliencia de la red.
- De mercado: consideraciones sobre la liquidez del mercado secundario, la demanda de los inversores y la fijación de precios en comparación con instrumentos equivalentes off‑chain.
- Operativos: necesidad de integración con custodios, agentes de transferencia y sistemas de reporte conformes a las normativas.
Impacto en el mercado
Si replicable, el modelo podría contribuir a aumentar la oferta de títulos tokenizados en RMB y a consolidar el papel de Hong Kong como hub para las emisiones digitales.
En el corto plazo, es plausible presenciar una presión hacia la adopción de estándares comunes para la negociación on‑chain y un mayor interés por parte de inversores institucionales en emisiones denominadas en renminbi.
Un aspecto interesante es la posible convergencia entre prácticas de settlement tradicionales y herramientas de automatización basadas en smart contract, tema tratado también en este análisis.
Contexto y antecedentes
Futian ya había completado en 2024 una emisión externa convencional; en 2025 inició la integración de la tecnología blockchain en sus operaciones. A nivel global, el interés hacia los activos tokenizados ha crecido, con numerosas iniciativas piloto sobre bonos digitales y green bond tokenizados en diversas jurisdicciones.
Es importante mencionar que el ritmo de adopción también depende de la claridad regulatoria y de la madurez de las infraestructuras técnicas.
Qué falta todavía (para la plena verificación)
- Dirección del smart contract y/o hash de transacción en Etherscan (no publicado al 1 de septiembre de 2025).
- Prospetto o term sheet público de la emisión.
- Confirmación oficial de la calificación por parte de Fitch.
- Detalles relativos al estándar del token, las modalidades de custodia, las restricciones sobre la transferencia y las condiciones para el acceso al mercado secundario.
Nota: al momento de la publicación (1 de septiembre de 2025) no son públicos la dirección on‑chain del título, el prospecto completo y una confirmación oficial de Fitch sobre la emisión; se han enviado solicitudes de comentario a Futian Investment y a las autoridades competentes.