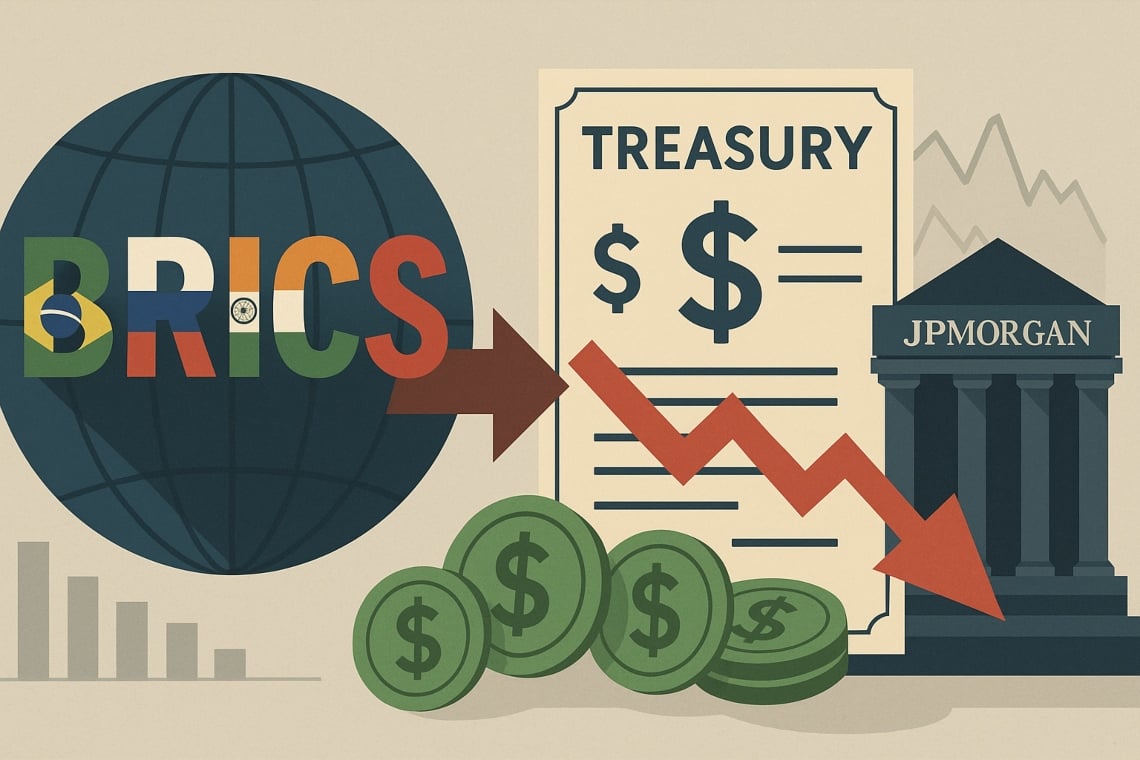
JPMorgan advierte: la creciente diversificación monetaria, impulsada también por las iniciativas de los países BRICS, está reduciendo la demanda extranjera de los bonos del Tesoro de EE.UU.
El resultado, si la tendencia continúa, podría ser un aumento del costo de la deuda y una mayor volatilidad en el mercado de bonos.
Según los datos recopilados por JPMorgan Global Research, la proporción de la deuda pública de EE. UU. en manos de inversores extranjeros cayó hacia el 30% para la primera mitad de 2025, mientras que la comparación con datos oficiales de IMF COFER muestra una recomposición gradual de la proporción del dólar en las reservas globales.
En los encuentros con gestores de ahorro y responsables de bancos centrales europeos y asiáticos, los analistas observan que la combinación de acumulaciones en monedas alternativas y cambios en las políticas de reserva oficial explica gran parte de la caída de la demanda extranjera.
Índice
Qué sostiene JPMorgan
Según los análisis de JPMorgan, la desdolarización avanza de manera gradual pero tangible.
El banco señala un retroceso de la cuota del dólar tanto en las reservas de divisas globales como en las pasividades transfronterizas – es decir, las deudas en moneda entre diferentes países – indicando un desplazamiento progresivo hacia otras divisas.
Información detallada y datos están disponibles en JPMorgan Global Research y JPMorgan Private Bank. Para comprender el impacto de la diversificación monetaria global, lee también nuestro análisis sobre la diversificación monetaria y los mercados globales.
El “30%” explicado: qué mide realmente
La referencia al “30%” se refiere a la cuota de la deuda pública de EE.UU. negociable en manos de inversores extranjeros, estimación que, según JPMorgan, hoy se sitúa en este nivel.
En el pasado, la cuota era más elevada; la tendencia reciente muestra una reducción gradual, acompañada de una mayor autofinanciación doméstica y un aumento en la diversificación monetaria global. Se detallan más en los análisis de JPMorgan Global Research.
Por qué importa para la deuda de EE.UU.
Si la demanda extranjera se desacelera, el Tesoro de EE. UU. probablemente tendrá que ofrecer rendimientos más altos para colocar los títulos, transfiriendo así el mayor costo de la deuda a las cuentas públicas.
En este contexto, una menor disponibilidad de capital extranjero se traduce en cargas financieras más pesadas y márgenes fiscales más estrechos, con efectos en cadena sobre el gasto y el crecimiento económico.
En septiembre de 2025, el rendimiento del Treasury a 10 años se situó alrededor del 4%–4,5%, nivel que amplifica el impacto de un eventual aumento del term premium en las finanzas públicas y en el costo del crédito. Para profundizar en el comportamiento de los Treasury y su impacto, visita la sección Treasury USA en nuestro sitio.
Contexto independiente: qué dicen el FMI, BIS y Tesoro de EE.UU.
- IMF (COFER): la cuota del dólar en las reservas oficiales sigue siendo dominante, aunque muestra una ligera erosión a largo plazo. Datos disponibles en IMF COFER.
- BIS: las estadísticas sobre los mercados transfronterizos indican una creciente diversificación en las pasividades en moneda. Fuente: Bank for International Settlements. Lee también nuestro artículo sobre el papel de la BIS en los mercados financieros globales.
- Tesoro USA (TIC/SOMA): las series sobre los tenedores extranjeros muestran que la cuota extranjera sobre el total de la deuda negociable está en descenso en los últimos años. Datos: U.S. Treasury TIC.
Estas evidencias independientes corroboran el panorama a largo plazo delineado por JPMorgan, aunque reflejan dinámicas cíclicas relacionadas con tasas de interés, fortaleza del dólar y crecimiento global.
Efectos en el mercado de bonos: los canales de transmisión
- Premio a termine más elevado: con menos demanda “price-insensitive” por parte de los inversores extranjeros, el term premium de los Treasury tiende a subir.
- Aumento dei rendimenti a 10–30 anni: el costo del capital para empresas y familias puede aumentar.
- Mayor volatilidad: movimientos rápidos de las tasas pueden generar efectos de contagio en acciones y crédito.
Para conocer los últimos desarrollos en el mercado de bonos y las posibles implicaciones para familias y empresas, consulta nuestra sección de Mercados de Bonos.
El yuan en los pagos: importancia real y límites
El uso del yuan en los pagos internacionales está en aumento, especialmente en Asia y a lo largo de las cadenas energéticas, reduciendo la necesidad de dólares para las transacciones transfronterizas y para las reservas operativas.
Es importante mencionar que existen límites estructurales: controles de capital, menor profundidad de mercado y convertibilidad más restringida en comparación con el dólar. Esto resulta en un proceso de desdolarización gradual y no lineal.
Para profundizar en el creciente papel del yuan en las finanzas globales, consulta nuestro especial El yuan y la desdolarización.
No solo riesgo: los factores de mitigación
- Demanda doméstica resiliente: fondos de pensiones, bancos e inversores de EE.UU. pueden absorber una oferta mayor a precios adecuados.
- Política monetaria: cambios de rumbo en QT/QE pueden afectar la liquidez de los Treasury y la prima por plazo.
- Profundidad y estado de derecho: el mercado de EE.UU. sigue siendo el más líquido y transparente, respaldado por infraestructuras legales que refuerzan la confianza de los inversores.
Escenarios de mercado en 2025
- Base: la demanda extranjera se mantiene estable o desciende ligeramente; los rendimientos están principalmente impulsados por la inflación y la oferta neta del Tesoro.
- Adverso: una disminución marcada de los flujos extranjeros y una prima de término más alta aumentan la volatilidad en los vencimientos largos.
- Benigno: el crecimiento sólido y la desinflación facilitan la absorción doméstica, limitando la presión sobre las tasas.
Políticas discutidas: crecimiento, eficiencia, sostenibilidad
Voces del mercado, incluidos exponentes como Jamie Dimon, han subrayado la necesidad de medidas pro-crecimiento y disciplina fiscal para mitigar las presiones a largo plazo: incentivos a las inversiones productivas, reducción de desperdicios y fraudes, mayor atención al capital humano.
Un aspecto interesante es que tales directrices tienen valor de principio, no de prescripción operativa.
Para una comparación con otras opiniones de mercado y perspectivas de políticas, consulta nuestro artículo Jamie Dimon sobre las estrategias económicas.
Indicadores a monitorear en los próximos meses
- Detención extranjera de Treasury (TIC).
- Rendimientos a 10 y 30 años y la prima a plazo.
- Reservas oficiales en dólares (IMF COFER) y composición monetaria de los flujos reportada por el BIS.
Glosario esencial
- Reservas de divisas: activos en moneda extranjera mantenidos por los bancos centrales para estabilizar su propia moneda y gestionar crisis de liquidez.
- Pasivos transfronterizos: deudas contraídas entre sujetos de diferentes países, denominadas en una moneda específica.
- Spillover: efectos de contagio de un sector de mercado a otros segmentos financieros.
Conclusión
La desdolarización impulsada por los BRICS está en marcha y, aunque gradual, podría afectar en 2025 la demanda extranjera de Treasury USA y los costos de financiamiento de los Estados Unidos.
Los análisis de JPMorgan, junto con los datos oficiales de IMF COFER, del BIS y del Tesoro USA, sugieren posibles presiones episódicas sobre los rendimientos.
Tales presiones podrían ser mitigadas por la profundidad del mercado estadounidense y la capacidad de absorción de los inversores domésticos, aunque la trayectoria final dependerá del crecimiento, la inflación y las futuras decisiones de política económica.