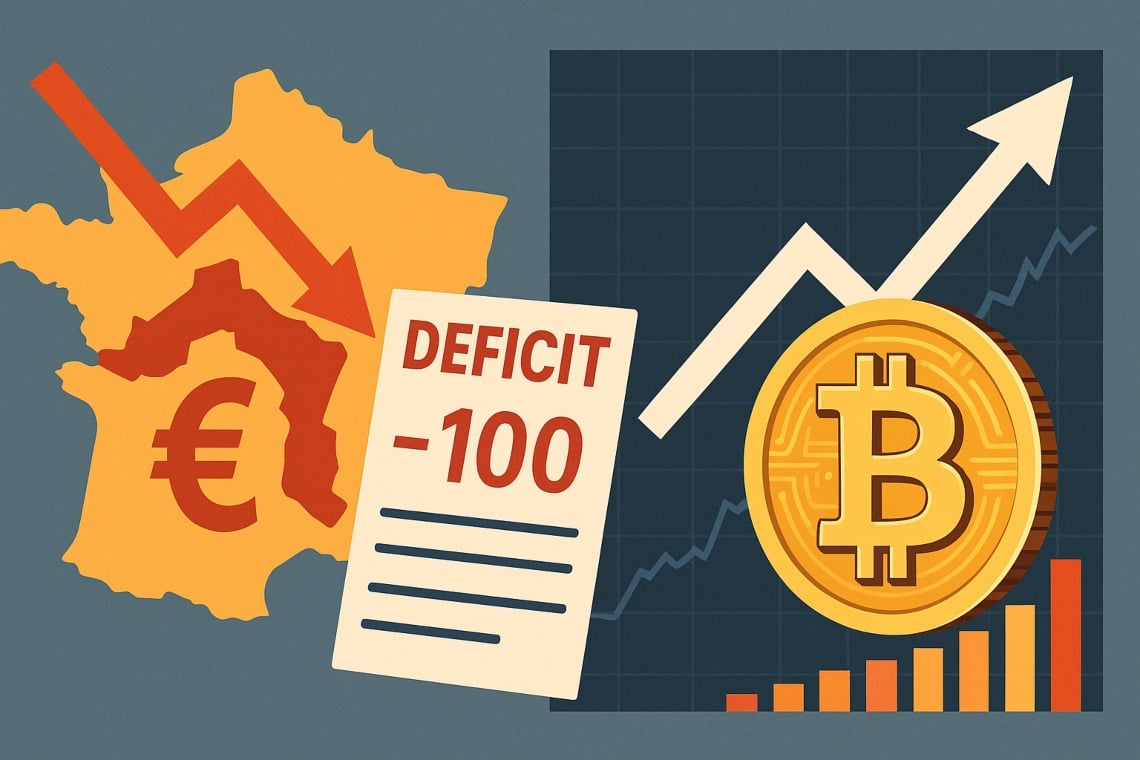
Dati aggiornati al 1 ottobre 2025. Il rosso a tre cifre del bilancio di Parigi e la perdita della Banque de France riaccendono i riflettori sulla politica monetaria europea.
La domanda estera di titoli francesi mostra segnali di fatica, aumentando i rischi di frammentazione finanziaria nell’eurozona, mentre la crescente pressione sul bilancio statale fa discutere sull’utilizzo, da parte della BCE, di strumenti non convenzionali che potrebbero avere riflessi anche su asset scarsi come Bitcoin.
Según los datos recopilados por nuestro equipo de investigación y los informes oficiales del Banque de France y del IMF, las tensiones observadas en los bonos del Estado franceses son coherentes con un aumento de la demanda de primas de riesgo en los mercados secundarios.
Los analistas del sector también observan que, en escenarios de renovación débil por parte de los inversores extranjeros, la presión sobre los rendimientos puede amplificarse en tiempos muy rápidos IMF Global Financial Stability Report.
Índice
En resumen: las cifras clave a seguir
- Pérdida Banque de France (BdF): alrededor de €7,7 mil millones en el ejercicio 2024, comunicada recientemente (Banque de France).
- Déficit presupuestario francés 2024: más de €168 mil millones, equivalente al 5,8% del PIB (Eurostat).
- Deuda pública: aproximadamente el 60% de los títulos está en manos de inversores extranjeros, señal que evidencia el riesgo de volatilidad en presencia de flujos de renovación y variaciones en el mercado (Últimas noticias de Telegram: el balance revela $400 millones en crypto).
Banque de France: pérdida y contexto europeo
La BdF cerró el 2024 con una pérdida neta de aproximadamente €7,7 mil millones, comunicada recientemente: un dato en línea con la dificultad de otros bancos centrales europeos que, a raíz del ciclo de alzas, han visto aumentar el costo de los intereses sobre reservas y operaciones de refinanciamiento en comparación con los rendimientos de los títulos adquiridos durante períodos de tasas bajas.
Se trata de pérdidas principalmente contables, que no impiden la capacidad operativa del banco central, pero complican las transferencias al Estado y alimentan el debate sobre la normalización de la política monetaria.
Por qué el déficit importa para el BCE
Un déficit del 5,8% del PIB expone al gobierno francés a tener que depender de una oferta siempre creciente de bonos del Estado, lo que requiere una demanda estable para evitar tensiones en los rendimientos.
Una posible desaceleración de la demanda extranjera podría llevar a un aumento de los diferenciales, como se evidencia en la comparación entre los bonos franceses (OAT) y los Bunds alemanes, creando un clima de fragmentación financiera en la eurozona.
En este contexto, el Banco Central Europeo (BCE) observa atentamente. Aunque el mandato del BCE es la estabilidad de precios, fijada en el 2%, dispone de herramientas – como las reinversiones del PEPP y el Transmission Protection Instrument (TPI), introducido en 2022 – para enfrentar momentos de estrés en los mercados, actuando bajo condiciones estrictas.
Escenarios posibles (condicionados a los datos)
- Reinversiones PEPP dirigidas para estabilizar los mercados en caso de shock.
- Uso del TPI si la fragmentación amenaza el correcto funcionamiento de la transmisión de la política monetaria.
- Una eventuale nueva ola de QE (quantitative easing) podría tomar forma solo si los datos sobre inflación y crecimiento lo justifican.
- Líneas de liquidez a los bancos para evitar un endurecimiento financiero no deseado.
Las hipótesis más extremas, como controles de capital, redenominaciones o default, siguen siendo escenarios teóricos, sin aparecer actualmente en la agenda institucional.
El punto de vista de los mercados: liquidez y narrativa crypto
Arthur Hayes, cofundador de BitMEX, ha sostenido que el deterioro de las cuentas públicas francesas podría obligar al BCE a crear liquidez a gran escala, con implicaciones potencialmente favorables para activos no sujetos a decisiones discrecionales, como Bitcoin.
Esta interpretación, reportada por Arthur Hayes de BitMEX introduce a sus inversores del fondo Maelstrom al degen crypto en ocasión de TOKEN2049, refleja una narrativa difundida entre algunos inversores macro-crypto: mayor liquidez puede traducirse en un incremento del apetito hacia activos globales y escasos.
Al mismo tiempo, muchos economistas invitan a la cautela, subrayando que el BCE está vinculado por normas como la prohibición de monetary financing y el principio de la “capital key”, además de su fijo objetivo de inflación.
Dicho esto, el eventual relajamiento de su enfoque pasaría inevitablemente por criterios técnicos y datos económicos, en lugar de por necesidades de Estados individuales.
Efectos potenciales en Bitcoin y crypto: lo que nos dice la historia
En el anterior gran ciclo de flexibilización cuantitativa – el anunciado por la Reserva Federal en marzo de 2020 con un programa de compra de títulos por aproximadamente $4 billones (Federal Reserve) – Bitcoin pasó de aproximadamente $6,000 a $69,000 entre marzo de 2020 y noviembre de 2021, registrando un incremento de aproximadamente +1.050%.
Este episodio históricamente único, aunque en un contexto muy diferente caracterizado por la crisis sanitaria y políticas fiscales específicas, contribuye a reforzar la idea de que una inyección masiva de liquidez puede tener efectos positivos para las criptomonedas.
Sin embargo, sigue siendo evidente que la correlación entre la liquidez global y el rendimiento de las criptomonedas no implica una causalidad directa y mecánica, dada la complejidad de los múltiples factores en juego.
Para profundizar, es útil consultar la guía sobre el quantitative easing del BCE y el análisis sobre la dinámica del halving de Bitcoin.
Flujos extranjeros, stock vs flujos y riesgos de mercado
En el análisis de la situación de la deuda francesa es importante distinguir entre flujos y stock: aunque una alta proporción de la deuda está en manos de inversores extranjeros, lo que influye más en los rendimientos es la disposición de estos inversores a renovar o aumentar las compras en función de las nuevas condiciones de precio.
En otras palabras, si los grandes tenedores extranjeros reducen la exposición, París tendrá que ofrecer mayores primas o contar con una demanda interna más robusta.
En un contexto de estrés, el BCE podría modular las reinversiones para evitar que choques locales se conviertan en crisis sistémicas, mientras que parte del capital especulativo podría migrar hacia activos alternativos, incluidas las criptomonedas.
Implicaciones para la política monetaria del BCE
En el corto plazo, la estrategia sigue enfocada en la desinflación, tratando de evitar la inestabilidad financiera. El BCE dispone de una combinación de herramientas: comunicación dirigida, flexibilidad en las reinversiones y líneas de financiación específicas, antes de tener que recurrir a un nuevo QE.
Solo una combinación de crecimiento débil, inflación en descenso hacia el objetivo del 2% y tensiones persistentes en los mercados de deuda podría llevar a una revisión del actual camino de política monetaria.
Incluso en tal escenario hipotético, cada intervención se calibraría en función de los datos económicos y financieros, para contener de la mejor manera los riesgos asociados a una expansión excesiva de la liquidez.
Conclusión
El panorama delineado por un maxi-déficit francés y la pérdida del Banque de France acentúa la sensibilidad de los mercados a las decisiones del BCE, en un contexto donde el riesgo de fragmentación financiera es real.
Mientras algunos interpretan estas señales como una invitación a suponer la llegada de más intervenciones de política monetaria – que podrían traducirse en condiciones favorables para Bitcoin y otras criptomonedas – la prudencia sigue siendo obligatoria y la volatilidad sigue siendo el riesgo principal.
Para los inversores, el mensaje es doble: monitorear atentamente los flujos y las señales de liquidez del BCE, sin dar por sentado una repetición del guion de 2020, y considerar la narrativa pro-crypto como una de las muchas dinámicas en juego en el complejo panorama económico actual.